

«Серьезного снижения банковских ставок ожидать не стоит»
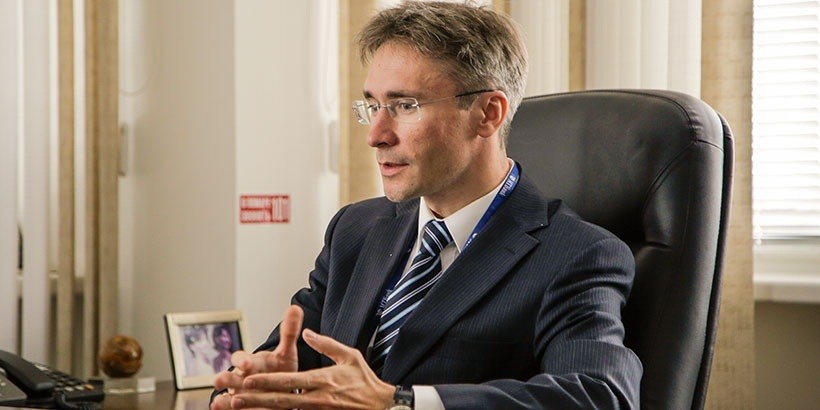
Андрей Жишкевич, председатель правления МТБанка. Фото пресс-служба банка
Myfin.by продолжает подводить итоги уходящего года и делать прогнозы на следующий. Какими будут ставки по кредитам и депозитам, а также насколько устойчива работа нашей банковской системы в целом – рассказал Андрей Жишкевич, председатель правления МТБанка.
– Уходящий год для банковской системы был достаточно спокойным. Национальный банк сохранял приверженность политике таргетирования инфляции и в зависимости от ее показателей снижал ставку рефинансирования. Так, в этом году она была уменьшена в общей сложности с 18% до 11% годовых, что не могло не отразиться на банковской системе всей страны и стоимости кредитных ресурсов.
Кроме того, Беларусь занимала активную позицию на финансовых рынках в 2017 году. В апреле и июне страна получила третий и четвертый транши кредита Евразийского фонда стабилизации и развития на общую сумму 600 млн долларов. В июне 2017-го были размещены евробонды на 1,4 млрд долларов, а в сентябре получен межгосударственный кредит от Российской Федерации в размере 700 млн.
Также из наиболее значимых новостей можно отметить и то, что с 1 октября 2017 года регулятор снизил норму обязательной продажи с 20% до 10%. А агентство Fitch изменило прогноз по долгосрочным рейтингам дефолта эмитента Республики Беларусь со «стабильного» на «позитивный» 28 июля 2017 года.
Прибыль в белорусских рублях выросла в 2017 году по сравнению с концом 2016-го. Так, за 11 месяцев этого года в рублях МТБанк прирос на 23,1% (до 856,3 тыс рублей), а в долларах – на 25,9% (444,8 тыс. долларов). Такая динамика является, скорее, следствием низкой базы 2016 года. Несколько основных факторов могут формировать рост прибыли, причем, вероятно, он будет краткосрочным.

Во-первых, влияние процентного риска, потенциал которого уже исчерпан. Дело в том, что ресурсная база банков, как правило, формируется короткими депозитами. Падение рыночных ставок, в первую очередь, отражается на стоимости фондирования, и с запозданием – на стоимости кредитов. Во-вторых, повышение толерантности к риску ликвидности, т.е. рост кредитного портфеля за счет уменьшения доли ликвидных активов (потенциал также исчерпан). В-третьих, влияние эффекта уменьшения резервов, сформированных на ожидаемые убытки по проблемным активам. Как видим, положительный эффект – только на бумаге. Таким образом, рост прибыли банковского сектора – это, скорее, краткосрочный эффект.
Мультипликатор банковского капитала при этом снижается с середины 2015-го года, т. е. формируются негативные предпосылки к дальнейшему наращиванию прибыли. Позитивная динамика прибыли для банка возможна при условии формирования устойчивого экономического роста либо вывода на рынок каких-либо эксклюзивных продуктов и уникальных предложений. Таким образом, нельзя сказать, что рост проблемных кредитов и сокращения процентной маржи не отражается на прибыльности банковской деятельности.
Основным фактором увеличения объема прибыли банковской системы выступило снижение объема резервирования. Причем достаточно существенное, быстрее снижения объема активов: среднемесячный объем убытка за счет резервирования снизился на 17%, в то время как среднемесячный объем активов – лишь на 1,8%. Возможно, это связано с передачей проблемных активов на баланс Минфина или Агентства по проблемным активам. Другая возможность влияния методологического фактора, т.е. изменения норм отчислений в резервы. Однако так как уровень проблемных активов в системе по-прежнему остается высоким, это может так говорить об излишнем оптимизме банков.
Говорить о существенном улучшении качества активов на данный момент преждевременно, как и о реальном (неконъюнктурном) улучшении состояния белорусской экономики.
Что касается нынешнего объема проблемных активов, то он является достаточно высоким. Сейчас доля проблемных активов в активах, подверженных кредитному риску, на протяжении всего этого года колебалась в пределах 12-15%.
Один из вопросов, который больше всего волнует население, это снижение процентных ставок, как по кредитам, так и по депозитам. На мой взгляд, «дно» уже практически достигнуто, так как текущий уровень процентных ставок по депозитам уже максимально близок к фактическому уровню инфляции. То есть реальная доходность рублевых сбережений уже и так минимальна. Соответственно, понижательная динамика кредитных ставок тоже замедлилась и вот-вот исчерпается, поскольку у депозитно-кредитной маржинальности есть естественный минимальный предел, который должен покрывать хотя бы кредитный риск.
Что касается прогнозов по работе банковской системы в следующем году, то я полагаю, что стабильность будет сохраняться. Возможна умеренная динамика роста активов и прибыльности банковского сектора.