
Нацбанк снизил показатель, от которого зависят ставки по кредитам
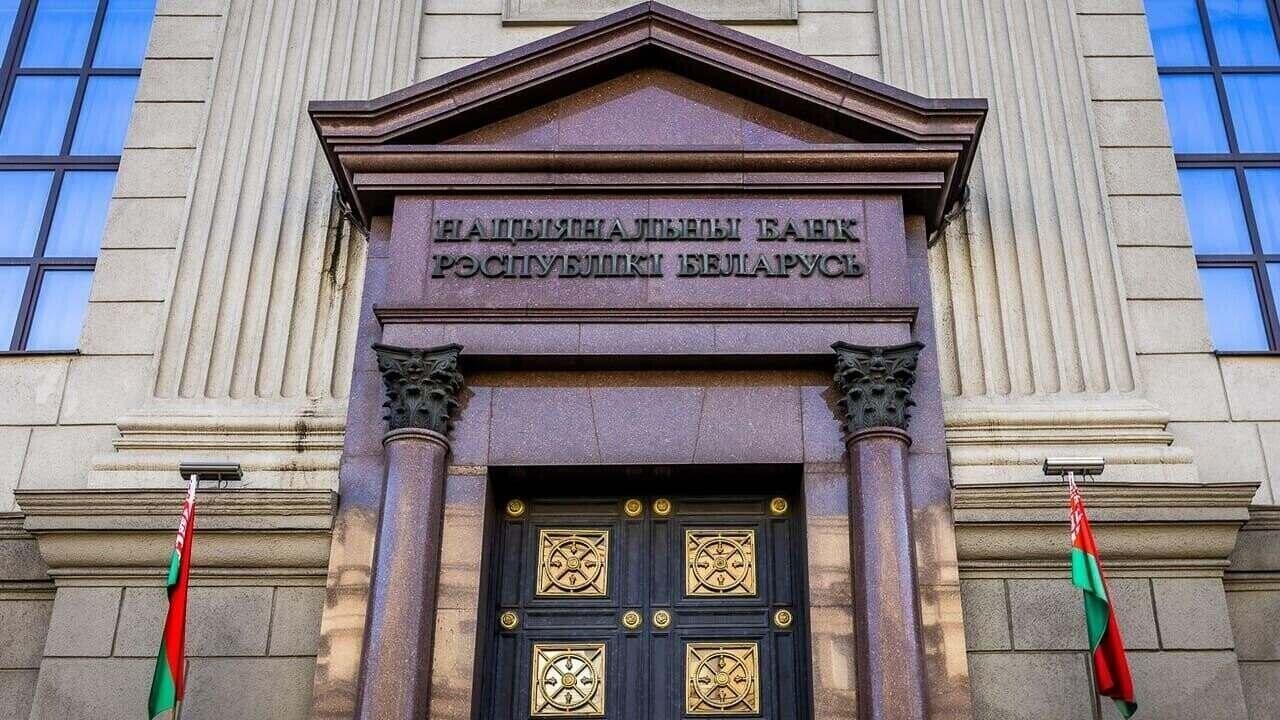
Национальный банк Беларуси принял решение снизить на ноябрь 2026 года расчетные величины стандартного риска.
Напомним, что на октябрь Нацбанк решил не менять этот показатель.
До этого регулятор четыре месяца подряд снижал значение РВСР.
От размера расчетных величин стандартного риска зависят ставки по кредитам в банках.
На ноябрь 2026 года расчетные величины стандартного риска снижены:
- для новых инвестиционных кредитов, предоставленных юрлицам (за исключением льготных), – с 10,45% до 10,07% годовых;
- для новых кредитов, предоставленных юрлицам (за исключением льготных, инвестиционных), – с 11,79% до 11,39% годовых;
- для новых кредитов, предоставленных физлицам (за исключением льготных), – с 17,65% до 16,94% годовых.
Для новых срочных безотзывных банковских вкладов физлиц в рублях со сроком возврата от года до трех лет РВСР снижены с 12,60% до 12,17% годовых.
Что касается новых срочных безотзывных вкладов физлиц в рублях со сроком возврата более трех лет, показатель уменьшится с 14,50% до 14,33% годовых.
В Нацбанке сравнили доходность вложения в квартиру и депозит
Первый зампред правления Нацбанка сравнил доходность сдачи квартиры в Минске с доходностью безотзывного банковского вклада в белорусских рублях.
Для примера он взял однокомнатную квартиру с хорошим ремонтом стоимостью около 300 тыс. рублей.
После уплаты фиксированного налога и с учетом одного месяца простоя на поиск новых жильцов собственник может получить от аренды около 4,5% годовых чистого дохода.
Для сравнения, ставки по безотзывным рублевым вкладам, по словам представителя Нацбанка, находятся на уровне 12–14% годовых.
Таким образом, если учитывать только поступления от аренды, банковский вклад выглядит привлекательнее.
Однако в случае с квартирой есть еще один источник потенциального дохода – рост стоимости самого актива.
Подробнее о вариантах таких инвестиций и рисках читайте здесь.
