

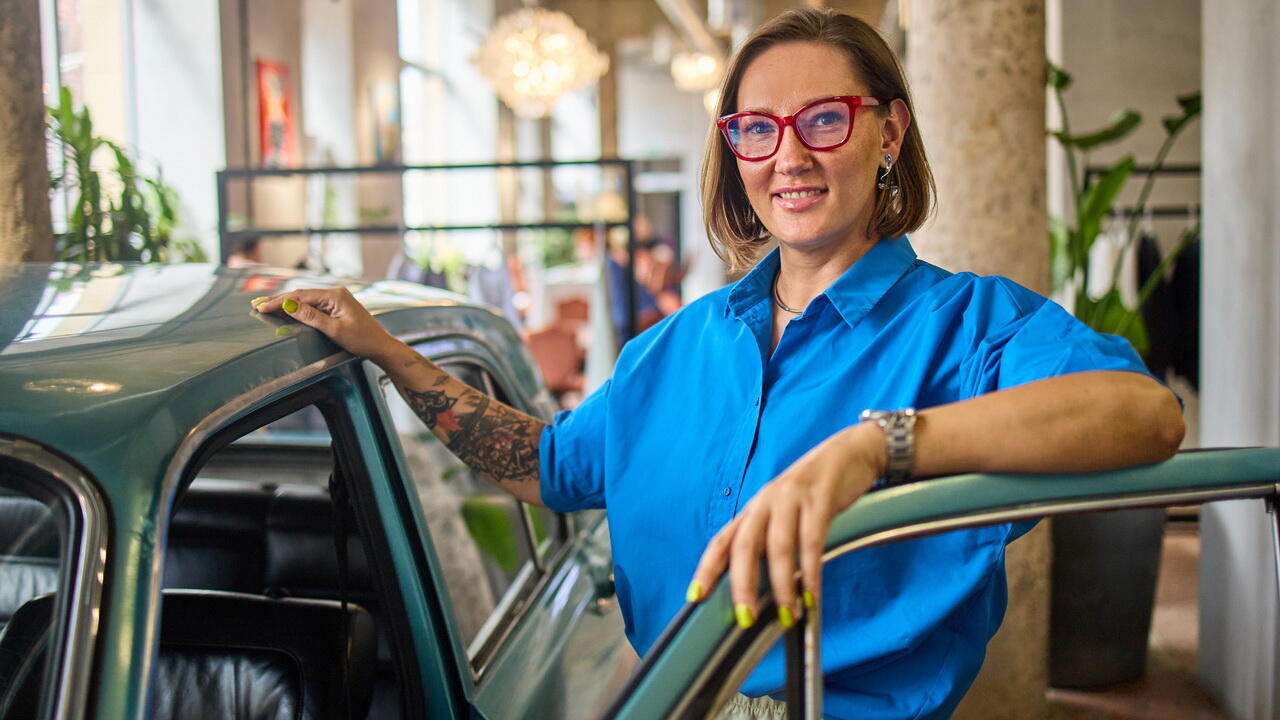
«Женского бизнеса не существует»: интервью с директором сервиса займов Dzengo Мариной Саврук
Рынок микрокредитования в Беларуси долгие годы ассоциировался с высокими ставками, сомнительными схемами и ломбардами, куда люди несут последнее. Сегодня этот сегмент переживает трансформацию: регулятор ужесточил требования, рынок очищается, а цифровые игроки предлагают прозрачные онлайн-процессы. Одна из таких компаний – Dzengo, платформа по выдаче займов под залог авто. О том, как строился бизнес, кто их клиенты, почему женщины дисциплинированнее мужчин и зачем белорусской МФО выпускать токены на бирже, мы поговорили с директором компании Мариной Саврук.
- Рождение бизнеса: почему Беларусь – не Россия
- Клиентский путь: без бумаги, без визитов, без страха
- Конкуренция между банками и ломбардами
- «Помогаем неидеальным»: портрет клиента
- Скоринг и мошенники: как отсеивают обманщиков
- Неплатежи: от «упс, забыл» до суда
- Токены: как Dzengo привлек 2,5 млн белорусских рублей
- Криптобанки и «Крок»
- ESG и кредитный рейтинг, планы на будущее
- Команда и найм: зарплаты от 3 000 рублей
- «Экономика не прощает эмоциональных решений»
Рождение бизнеса: почему Беларусь – не Россия
Марина, вы запустились в 2024 году, когда рынок микрофинансирования уже был достаточно насыщен. Зачем идти в эту нишу?
Продукт вышел на рынок в октябре 2024 года. Всего мы на рынке полтора года.

Российский опыт вам помог?
- потребительские кредиты
- кредиты на авто
- бизнес-кредиты
- кредиты на жилье
- вклады
- займы
- продукты РКО
- кредитные карты
- дебетовые карты
- услуги лизинга новых авто
- услуги лизинга авто с пробегом
- услуги лизинга авто для бизнеса
Это не последний ваш продукт?
– Не последний. Рынок очень интересный, его надо формировать и развивать. У нас рост нового бизнеса идет со скоростью около 400% в год. Доверие к бренду и продукту также повышается, наши брендовые запросы – в топе по сравнению с конкурентами.
За год работы, кроме стремительного роста кредитного портфеля, отмечу, что уровень возвратности клиентов – около 70%. Люди берут займы и возвращаются к нам уже даже не один десяток раз.
Клиентский путь: без бумаги, без визитов, без страха
Весь процесс выдачи займа от заявки до получения денег действительно выстроен полностью онлайн?
Дальше в онлайн-формате клиент предоставляет согласие на проверку документов, загружает фотографии, отвечает на дополнительные вопросы. В онлайн-формате подписывает финальные договоры – договор займа и договор залога – после всех согласий. Мы подписываем его автоматически со своей стороны. Если все окей, он получает деньги сразу на карту.
То есть клиента вы в глаза не видите?
Мы работаем только в онлайне. Но процесс здесь абсолютно прозрачный. Мои менеджеры помогают клиентам проходить весь путь. А люди потихоньку привыкают, что это то же самое, что взять овердрафт на карте.
А как с документами?
– У нас выстроен принцип безбумажных процессов. Никаких договоров или актов в бумаге мы не держим. Все документы хранятся у клиента в личном кабинете и на электронной почте. В любом формате и в любой момент он может их скачать.
Конкуренция между банками и ломбардами
Как обстоит ситуация с конкуренцией? Насколько рынок сейчас свободен или перегрет, не приходится ли толкаться локтями?
Сейчас появляется порядка двух-трех конкурентов, которые делают похожий на нас продукт, – от почти полного копирования нашего клиентского пути и до каких-то своих идей. Но да, конкуренты появляются постоянно.
А банки тоже ваши конкуренты?
Насколько ваши ставки отличаются от банковских?
Если банковская ставка по кредитам около 18–22% годовых, то у нас она больше 100%. Это обусловлено высоким риском продукта. И это даже не середина рынка микрокредитования, а ближе к нижней границе. На микрофинансовом рынке ставки зачастую доходят и до 300% годовых. Один из наших конкурентов работает под 700%.
Тогда кто ваши клиенты, кто готов брать деньги под такой процент?
– Люди, которые получают банковский кредит, – они супер идеальны, потому что уже прошли десятки проверок. В то же время мы забираем отказные потоки любых клиентов у наших партнеров. В РФ давно распространена практика, когда отказной трафик от банка отдается на МФО. Мы в Беларуси только стоим на пороге старта таких процессов, но радует, что банки готовы идти в такое сотрудничество.
«Помогаем неидеальным»: портрет клиента
Если обобщить: кто ваш клиент сегодня?
И на что берут?
На абсолютно адекватные нужды. Берут на новогодние праздники, на путешествия, на то, чтобы сделать предложение девушке и купить кольцо, на бойлер в деревне, чтобы была горячая вода, на мотоцикл к машине. ИП-шники берут на покрытие кассовых разрывов.
Было несколько десятков клиентов, кто работал на фурах. После ввода санкций было время, когда фуры стояли и не могли выехать из Беларуси, а людям тоже необходимо было компенсировать убытки, оплатить ожидание, неустойку за срыв поставок и пр.
Очень много деревенских жителей: те, у кого есть трактор или мотоблок, прицеп, – под него тоже можно получить займ.
Каков средний чек такого займа?
– В районе 4-5 тысяч белорусских рублей. Это сумма, за которую можно сделать ремонт или прикупить что-то нужное по хозяйству.
Средний срок – около 6-8 месяцев. Но люди могут брать и на 12, и на 13 месяцев, а закрывать досрочно.
Кто из ваших клиентов самые дисциплинированные и всегда платят вовремя?
А на что берут кредиты женщины?
– Женщины в основном берут займы на поддержку своего микробизнеса. Им нужно салон расширить, закупить материалы. Зачастую это мамы в декрете, которые захотели открыть или перезапустить свой маленький бизнес: салоны красоты, какие-то услуги.
Скоринг и мошенники: как отсеивают обманщиков
Банки и вы пользуетесь скоринговыми моделями. В чем отличие вашей модели?
А как отсеиваете мошенников?
Было несколько историй, когда по разговору мы понимаем: человек введен в заблуждение. Спрашиваем: «Вы точно берете 80 тысяч рублей на помощь бабушке, которая сломала ногу?». В этом случае применяем банковский подход «охлаждения» – задаем дополнительные вопросы или просим дополнительные документы и не выдаем деньги сразу же, можем связаться с клиентом на следующие сутки. Как правило, клиентам под воздействием мошенников деньги нужны быстро и сразу, а при звонке клиенту через сутки он говорит: «Уже не надо».
Есть люди, которые пытаются поставить в залог уже проданную машину. Мы видим, что машина продается на av.by, а они заходят за займом. И тогда нам помогает группа компаний (у av.by, Ringo и Dzengo один инвестор – прим. MYFIN) – мы обращаем внимание коллег из модерации av.by на подозрительное объявление, или активность. Пресекли несколько таких историй с автохаусами. Вплоть до того, что с автохаусами провели беседы и проинформировали, что они могут стать соучастниками мошеннических действий и это плохо отразится на партнерстве с группой компаний.
Также сейчас подключена интеграция с ГАИ, по этой информации мы понимаем, что на персональных данных клиента числилось авто, однако было продано и ему уже не принадлежит, а клиент нам пытается его поставить в залог, приложив якобы актуальные фото. За последний месяц порядка десятка сделок отклонили, потому что видим: машина уже не в собственности клиента.
Оценка авто: рыночная цена и регулятор
Как вы оцениваете автомобиль?
Есть ли жесткие ограничения по оценке авто?
– У МФО есть регуляторика: мы не можем выдавать займ больше, чем рыночная стоимость автомобиля. Это жесткий и контролируемый Нацбанком Беларуси показатель. Это и бизнесовые риски. В случае отсутствия платежной дисциплины у клиента, мы должны продать авто и компенсировать свои убытки и затраты. Проще это сделать, если авто можно продать по рыночной цене.
Неплатежи: от «упс, забыл» до суда
Расскажите, какой запускается процесс, если человек перестает платить?
А что происходит с теми, кто уходит в игнорирование проблемы?
– Есть те, кто говорит: «Это не я брал займ, не верю, пойду в милицию». Относимся спокойно – идентификация пройдена, документ подписан через СМС, все проверено. Таким предлагаем писать заявление в милицию по факту мошенничества, а потом доводим до суда при необходимости. У нас есть судебные решения, это нормальная практика.
Но до суда делаем обычно около 40 касаний, предложений клиенту. Судебный процесс – от подготовки документов до финализации и передачи решения на исполнение в ОПИ – занимает минимум 6-8 месяцев. За это время машина может сгореть, или, например, уехать в Россию. Поэтому на суды отправляем самых злостных неплательщиков либо мошенников. С нормальными людьми всегда получается договориться о погашении добровольно.
Токены: как Dzengo привлек 2,5 млн белорусских рублей
Расскажите про выпуск токенов. Сколько всего было выпусков и зачем это было нужно компании?
Интересно, что мы стали почти единственной компанией на платформе, которая продала все выпуски токенов менее чем за два часа. И если на первых выпусках инвесторы покупали токены мелкими суммами – по 50–200 рублей, т. е. было много небольших частных инвесторов, – то на последних выпусках были инвесторы, которые сразу выкупали порядка 400 тысяч, или 80% объема выпуска. А значит доверие к бренду и компании, к открытым финансовым данным МФО становится все больше.
С каким процентом доходности по токенам начинали и какой он сейчас?
Начинали с 23% годовых, последний выпуск продавался с доходностью 18% годовых. Когда спрос на ваши токены высокий, можно и снизить ставку.
В чем плюсы токенов как инструмента привлечения средств для компании?
Это прекраснейший инструмент привлечения денег. Раньше МФО не хотел кредитовать никто – нас приравнивали к ломбардам с непонятным уровнем дефолта. Сейчас банки и инвесторы видят: процесс кредитования контролируемый, выплаты по процентам планомерные и без задержек, уровень дефолта тоже в контролируемой зоне устойчивого бизнеса.
Криптобанки и «Крок»
Как относитесь к инициативам Нацбанка по внедрению криптобанков и запуску платежной системы «Крок»?
С криптобанками мы пока никак не связаны. Я думаю, стоит дождаться, когда выйдут все нормативные документы по ним от Нацбанка. И тогда можно будет думать о вариантах партнерств, к примеру.
А платежную систему «Крок» абсолютно поддерживаем, готовимся к ее внедрению. Большая вариативность получения денег и удобство для клиента – всегда топ. Мы хотим, чтобы у клиентов был выбор: и карта, и платежи по QR-коду, и платежи через ЕРИП, и «Крок» – любым удобным способом.
ESG и кредитный рейтинг, планы на будущее
Сейчас многие белорусские компании берут пример с западных корпораций и поголовно идут в ESG-повестку. И если для западных компаний смысл в общем-то понятен – это «зеленый билет» с доступом к крупным инвестиционным фондам, то зачем это в Беларуси?
Мы как МФО хотим отойти от стереотипа ломбарда, где работают странные люди в затхлых помещениях. Мы хотим, чтобы у нас работали и мужчины, и женщины, чтобы все были равно защищены и могли реализовать свои права на труд и на отдых, на обучение и повышение квалификации, в том числе на пресловутое внедрение ИИ в процессы, чтобы была возможность помогать окружающим. Хотим заботиться о среде, в которой находится и растет компания, менять к лучшему условия жизни людей, особенно тех, кто сам это сделать не может по разным причинам. В этом суть ESG-повестки в нашей компании.
Также мы готовимся к получению кредитного рейтинга. Это важно для работы с беззалоговыми займами, которые вот-вот станут доступны физлицам. Регулятор разрешает работать с беззалоговыми займами при наличии кредитного рейтинга.
Команда и найм: зарплаты от 3 000 рублей
Как быстро растет ваша команда на фоне роста бизнеса в 4 раза за год?
Сейчас нам нужны сотрудники двух типов: бизнесовые (маркетинг, продажи, PR) и IT (разработка, поддержка, кибербезопасность).
Сложно ли сейчас находить менеджеров? Сложилось мнение, что рынок труда сейчас непростой для найма, особенно среди поколения зумеров.
– Нанимать толковых людей по-прежнему тяжело, так было, по-моему, всегда. Что же касается зумеров – к ним нужно просто привыкнуть в работе, выстроить доверительные отношения. Хотя, признаюсь, и у нас были курьезные истории, как в пабликах с мемами, когда звали молодых людей на собеседование, а они за час или пару минут до встречи переставали выходить на связь или в первый день работы говорили: «Мне это неинтересно, всем пока».
Какие зарплаты у вас в отрасли?
– Зарплаты в рынке, стартуют от 2 000-3 000 белорусских рублей с дополнительными KPI. Это касается и сейлзов, и менеджеров по работе с задолженностью, и проектных менеджеров, аналитиков и т. д. При желании и трудолюбии можно зарабатывать себе на хорошую жизнь в Минске.
«Экономика не прощает эмоциональных решений»
Марина, до финтеха вы работали в структурах МВД в отделе поиска пропавших без вести людей. Как это помогает в бизнесе сейчас? Какие навыки, способности можно использовать в работе?
Я отучилась в Академии МВД на юриста и работала по специальности. Мне кажется, что такое образование дает структурное мышление, которое мне сейчас помогает в бизнесе.
Работа с без вести пропавшими воспитала стрессоустойчивость: я могу сохранять голову холодной в любой ситуации. Привезти человека в больницу, помочь людям справиться с потерей – это тренирует способность трезво мыслить и одновременно эмпатию, способность сопереживать людям. Поиск без вести пропавших – это также аналитическая работа: нужно выстроить всю логическую цепочку, где он был, с кем общался, куда поехал и зачем.
Еще одно побочное умение специализированного обучения и работы в такой среде – я много знаю о поведении неблагонадежных граждан и потенциальных мошенников :)
У вас довольно стрессовая работа. Как справляетесь с этим, чем отвлекаете голову?
Тренажерный зал – лучший способ разгрузить мозг и нагрузить физически тело. Также играю в сквош, много учусь и читаю книги. За прошлый год у меня было, наверное, всего два спокойных дня, когда не надо было никуда бежать и что-то делать.
Вы эмоциональный руководитель? Можете накричать в сердцах на подчиненных?
Как относитесь к такому понятию, как «женский бизнес», существует ли он в принципе?
– Я против этого сексизма. Все время приходится сталкиваться со стереотипами – про то, что «надень юбку покороче, если идешь на переговоры». Я считаю, что всего добилась своим умом и способностями. И женщинам, и мужчинам в бизнесе может быть одинаково сложно. И нет бизнесов, где может управлять только женщина или только мужчина.
Есть интересная цитата зампреда Нацбанка Александра Егорова о том, что «экономика не прощает эмоциональных решений». Если перенести это на бизнес, прощает ли бизнес эмоциональные решения? И стоит ли поддаваться своей «чуйке» или лучше опираться на измеряемые параметры, KPI?
Думаю, что в бизнесе стоит опираться на данные – цифры, KPI, таблицы показывают, как ведет и чувствует себя бизнес. А место эмоциям есть, когда я, например, набираю персонал.
Я всегда ориентируюсь на внутреннюю чуйку – новые люди должны встроиться в команду, быть в том же вайбе. Здесь я иногда сама себе не могу объяснить, почему мне нравится человек, но точно знаю, что возьму его.